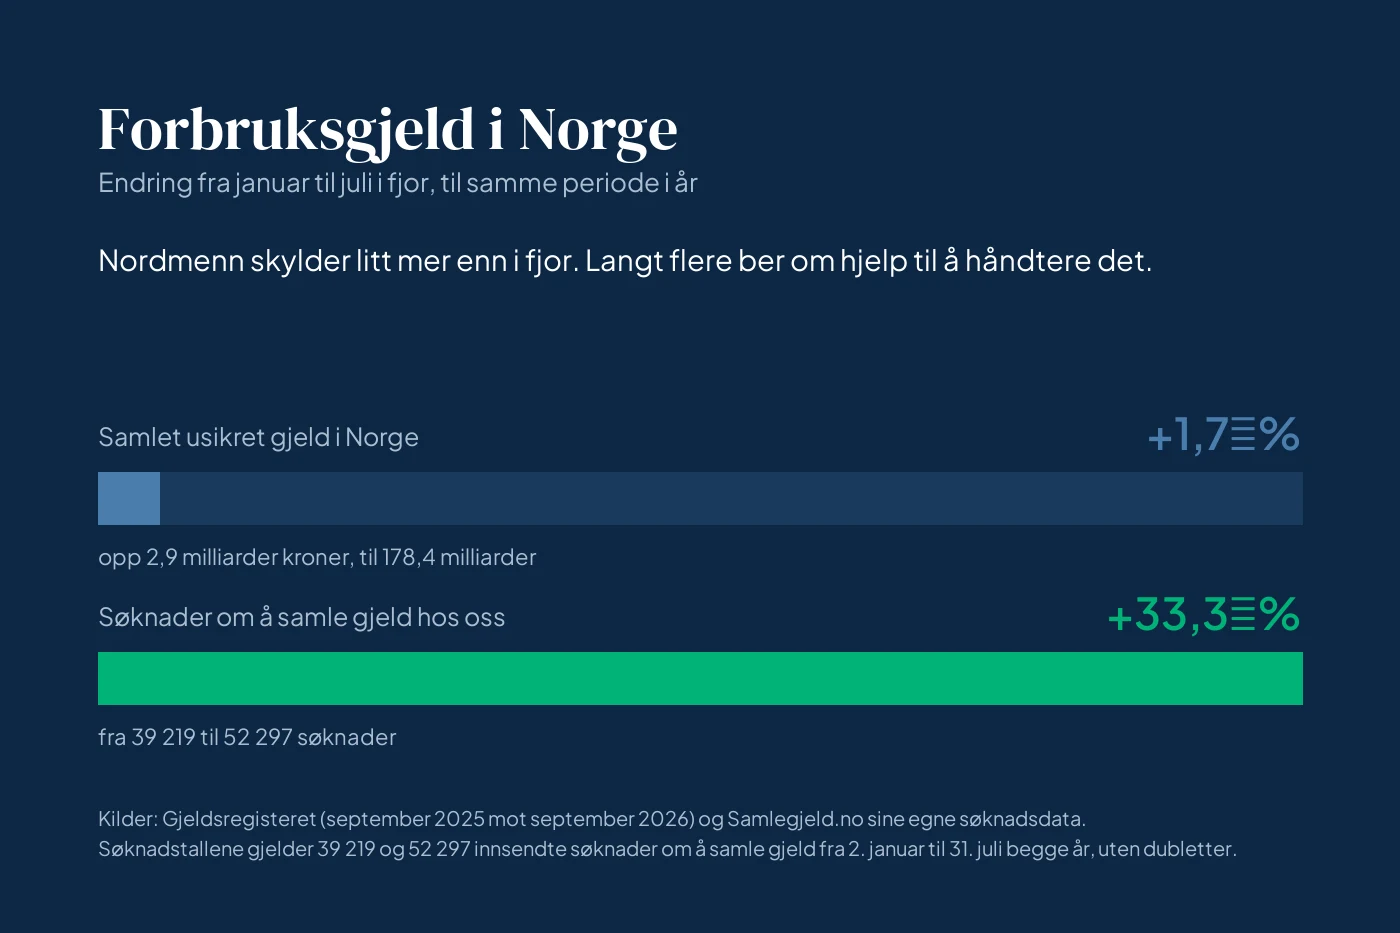
Vi satte fjorårets søknader ved siden av årets, og det var ikke antallet som overrasket oss mest, selv om det steg kraftig. Norges samlede usikrede gjeld lå på 178,4 milliarder kroner etter september, 2,9 milliarder mer enn på samme tid i fjor. En vekst på 1,7 prosent er omtrent det et helt vanlig år gir. Hos oss kom det 33 prosent flere søknader fra januar til juli enn i de samme månedene i fjor, og likevel er det ikke der hovedforskjellen ligger. Den ligger i hvem som tok kontakt, og der har bildet flyttet seg tydeligere enn vi ventet.
Kort fortalt
- Søkerne har blitt eldre. Under 30 år falt andelen fra 24,1 til 17,8 prosent, og mellom 40 og 59 år steg den fra 37,2 til 41,8 prosent.
- Medianinntekten blant søkerne steg fra 550 000 til 568 000 kroner, 3,3 prosent, og det er litt mindre enn den alminnelige lønnsveksten på 4,0 prosent.
- Søknadene økte i samtlige 15 fylker, og sterkest i Finnmark med 50,7 prosent og Trøndelag med 44,0 prosent.
Innhold
- Har forbruksgjelden i Norge økt det siste året?
- Hvem er det som søker om å samle gjeld nå?
- Færre har inkasso når de søker om å samle gjeld
- Hva har skjedd med inntekten til dem som søker?
- Er det folk uten jobb som sliter med forbruksgjeld?
- Hvor i landet øker søknadene om å samle gjeld mest?
- Hva tallene ikke kan svare på
- Slik er tallene regnet ut
Har forbruksgjelden i Norge økt det siste året?
Gjeldsregisteret oppgir at den samlede usikrede gjelden i Norge steg med 2,9 milliarder kroner fra september 2025 til september 2026, til 178,4 milliarder, og 1,7 prosent på ett år er en beskjeden vekst.
Det er verdt å stoppe opp ved. Etter et år der renten har vært tema nesten hver uke, sitter mange med et inntrykk av at gjelden har løpt løpsk. Tallet dekker forbrukslån, kredittkortgjeld og annen gjeld uten sikkerhet hos alle som er registrert, og Gjeldsregisteret oppdaterer det hver måned med opplysninger hentet rett fra finansforetakene. Fra juni til september steg nivået sakte, fra 175,2 milliarder i juni via 176,0 i juli og 177,0 i august til 178,4 i september.
Våre egne tall går i et annet tempo. Fra 2. januar til 31. juli i år kom det 52 297 søknader om å samle gjeld, mot 39 219 i nøyaktig samme periode i fjor, altså 13 078 flere og en økning på 33,3 prosent. Et utslag av den størrelsen skyldes ikke tilfeldige svingninger fra ett halvår til det neste.
Gjelden vokser altså under to prosent, mens etterspørselen etter å gjøre noe med den vokser 33. Selve gjeldsmengden har knapt flyttet seg. Det som har flyttet seg, er hvor mange som bestemmer seg for å rydde opp, og hvor tidlig de gjør det.
Hvem er det som søker om å samle gjeld nå?
Søkerne har blitt eldre. Under 30 år falt andelen fra 24,1 til 17,8 prosent, og mellom 40 og 59 år steg den fra 37,2 til 41,8 prosent.
Aldersfordelingen blant dem som søker om å samle gjeld
| Aldersgruppe | 2025 | 2026 | Endring |
|---|---|---|---|
| 18 til 29 år | 24,1 % | 17,8 % | −6,3 prosentpoeng |
| 30 til 39 år | 28,3 % | 28,8 % | uendret |
| 40 til 49 år | 21,2 % | 24,0 % | +2,8 prosentpoeng |
| 50 til 59 år | 16,0 % | 17,8 % | +1,8 prosentpoeng |
| 60 år og eldre | 10,5 % | 11,5 % | +1,0 prosentpoeng |
Bevegelsen skjer i den ene enden, ikke i midten. Gruppen mellom 30 og 40 utgjør like stor andel som i fjor. De yngste er blitt klart færre og alle gruppene over 40 flere, så medianalderen har steget fra 39 til 41 år, og andelen under 35 har gått fra 38,7 til 31,7 prosent.
En mulig forklaring er at de eldre har kjent rentenivået lenger, og at flere av dem nå har gjeld som er stor nok til at det lønner seg å samle den. De yngste har oftere enten for lite gjeld til at det er verdt bryet, eller for kort betalingshistorikk til at en bank sier ja.
Familiesituasjonen har derimot ikke flyttet seg. Andelen enslige er så godt som uendret, 52,8 prosent i fjor mot 51,8 prosent i år, så det er alderen og ikke husholdningen som har endret seg.
«Søkerne våre er blitt eldre på ett år. Andelen under 30 falt fra 24,1 til 17,8 prosent, mens alle gruppene over 40 vokste. Det er en tydeligere endring enn selve gjeldsveksten, som var under to prosent.»
Færre har inkasso når de søker om å samle gjeld
Andelen som allerede hadde et inkassokrav da søknaden kom inn, falt fra 32,6 til 27,2 prosent, og nedgangen går igjen i hver eneste aldersgruppe.
Andel med inkassokrav da søknaden kom inn
| Aldersgruppe | 2025 | 2026 | Holder testen |
|---|---|---|---|
| 18 til 29 år | 40,2 % | 35,6 % | Ja |
| 30 til 39 år | 34,4 % | 28,9 % | Ja |
| 40 til 49 år | 30,3 % | 25,3 % | Ja |
| 50 til 59 år | 26,3 % | 22,9 % | Ja |
| 60 år og eldre | 25,6 % | 20,6 % | Ja |
| Alle søkere | 32,6 % | 27,2 % | Ja |
Dette er den delen av materialet vi selv fant mest overraskende, for det hadde vært nærliggende å tro at hele nedgangen skyldtes at søkerne er blitt eldre, ettersom eldre søkere gjennomgående har mindre inkasso. Slik er det ikke. Nedgangen er der innenfor hver eneste aldersgruppe, fra de yngste, der den er på nesten fem prosentpoeng, til dem over 60, der den er på fem.
Den er dessuten stabil. Gjennom 2026 har andelen med inkasso ligget mellom 25 og 29 prosent hver eneste måned, mens den i fjor svingte mellom 28 og 39. Det er altså ikke én god måned som drar tallet ned, men et jevnt lavere nivå gjennom hele året.
Hva har skjedd med inntekten til dem som søker?
Medianinntekten blant søkerne steg fra 550 000 til 568 000 kroner, 3,3 prosent, og det er litt mindre enn den alminnelige lønnsveksten på 4,0 prosent.
Dette er et tall det er lett å lese for mye ut av, så vi tar regnestykket åpent. Økningen fra 550 000 til 568 000 kroner utgjør 3,3 prosent, men i det samme tidsrommet steg median avtalt månedslønn i landet fra 51 580 til 53 650 kroner ifølge Statistisk sentralbyrå, og det tilsvarer 4,0 prosent.
Hele økningen blant søkerne er altså lønnsvekst som kom alle til gode, enten de har gjeldsproblemer eller ikke, og litt til. Målt mot lønnsveksten har de som søker sakket et knapt prosentpoeng akterut, og det er for lite til å bygge noe på. Vi tar det med her nettopp fordi et slikt tall ellers fort blir lest som mer enn det tåler, i begge retninger.
Hva folk lever av, lar seg derimot ikke sammenligne år for år, og grunnen står i avsnittet om hva tallene ikke kan svare på. Slik ser det ut i år.
Er det folk uten jobb som sliter med forbruksgjeld?
Sju av ti som søkte i år, er i lønnet arbeid. 43,2 prosent jobber i privat sektor og 25,6 prosent i offentlig, mens 16,9 prosent er uføretrygdet og 4,0 prosent arbeidsledige.
Hva søkerne oppga som arbeidsstatus i 2026
| Arbeidsstatus | Andel |
|---|---|
| Privat sektor | 43,2 % |
| Offentlig sektor | 25,6 % |
| Uføretrygdet | 16,9 % |
| Pensjonert | 5,0 % |
| Arbeidsledig | 4,0 % |
| Selvstendig næringsdrivende | 3,2 % |
| Student | 1,3 % |
| Hjemmeværende | 0,8 % |
Bildet er likevel tydelig nok. Privat og offentlig sektor står for nesten sju av ti søknader, og legger vi til de selvstendig næringsdrivende, er 72 prosent av dem som søker i lønnet arbeid. Uføretrygdede og pensjonister utgjør drøyt en femdel, og de arbeidsledige bare én av 25.
De selvstendig næringsdrivende er en liten gruppe, men de har verken sykepenger fra første dag eller dagpenger på linje med ansatte, slik at en svakere periode slår raskere inn i privatøkonomien.
Ser man alt dette under ett, blir det misvisende å omtale dem som søker om å samle gjeld som mennesker utenfor arbeidslivet. De aller fleste har en jobb å gå til, og problemet deres er hva lånene koster dem hver eneste måned.
Hvor i landet øker søknadene om å samle gjeld mest?
Søknadene økte i samtlige 15 fylker, og sterkest i Finnmark med 50,7 prosent og Trøndelag med 44,0 prosent.
Fylkene med størst og minst vekst i antall søknader
| Fylke | 2025 | 2026 | Endring |
|---|---|---|---|
| Finnmark | 742 | 1 118 | +50,7 % |
| Trøndelag | 3 301 | 4 753 | +44,0 % |
| Vestfold | 1 843 | 2 604 | +41,3 % |
| Akershus | 4 856 | 6 850 | +41,1 % |
| Vestland | 3 725 | 5 252 | +41,0 % |
| Nordland | 2 265 | 2 926 | +29,2 % |
| Østfold | 2 833 | 3 493 | +23,3 % |
| Innlandet | 3 419 | 4 188 | +22,5 % |
| Agder | 1 946 | 2 365 | +21,5 % |
Blant kommunene er utslagene kraftigere enn på fylkesnivå. Ås gikk fra 66 til 140 søknader, Vågan fra 57 til 120, Nærøysund fra 61 til 124, Øygarden fra 276 til 484 og Sandnes fra 390 til 675, mens Skaun, Åsnes og Øksnes gikk litt tilbake uten at nedgangen der er større enn tilfeldig variasjon.
Inkassoandelen falt samtidig i 14 av 15 fylker, og ingen steder steg den. Nedgangen var størst i Finnmark, der andelen med inkassokrav gikk fra 38,8 til 27,1 prosent, fulgt av Innlandet med 38,2 til 29,2 og Troms med 36,3 til 27,3. Østfold er det eneste fylket der nedgangen er for liten til å skille seg fra tilfeldig variasjon.
Vil du se hvordan din egen kommune ligger an, har vi brutt tallene ned på 168 kommuner og på fylke.
«Søknadene økte i alle 15 fylker, og mest i Finnmark og Trøndelag. Samtidig er det færre av dem som allerede står med et krav i inkasso i det de søker. Jeg leser det som at folk kommer til oss tidligere enn før, ikke som at det står dårligere til.»
Hva tallene ikke kan svare på
Vi kan ikke si om gjelden til hver enkelt søker har vokst, fordi gjeldsbeløpet ikke er registrert på samme måte i de to årene.
Dette er den delen vi har brukt mest tid på, og vi velger å skrive den ut i klartekst framfor å la den ligge i en fotnote. I fjor oppga søkeren selv hvor mye gjeld han eller hun hadde, mens beløpet i år i stor grad hentes inn automatisk. Forskjellen er lett å måle: i fjorårets tall er seks av ti beløp runde tusener, altså slike tall et menneske skriver, mens det i år gjelder sju av hundre.
Siden folk gjennomgående oppgir lavere gjeld enn de faktisk har når de skal huske den selv, ville en sammenligning av de to årene vist en økning som i realiteten bare er en endring i hvordan vi måler. Vi publiserer den derfor ikke. Det samme gjelder boligverdi, hvor mye søkeren ønsket å samle, og om søkeren eier bolig, der selve spørsmålet ble stilt annerledes i fjor.
To ting til holder vi utenfor sammenligningen. Svaralternativene for arbeidsstatus ble endret høsten 2025, slik at flere oppgir seg som selvstendig næringsdrivende eller arbeidsledige nå enn skjemaet ga rom for i fjor, og da sier en sammenligning mer om skjemaet enn om søkerne. Og størrelsen på inkassokravene føres jevnere i år enn i fjor, så medianen der lar vi ligge.
Antall søknader, alder, inntekt og om søkeren hadde inkasso er registrert likt begge år, og det er disse tallene vi bygger saken på. Dubletter, altså samme sak sendt inn på nytt, er tatt ut begge år slik søknadssystemet selv har merket dem. Systemet merket flere dubletter i år enn i fjor, så veksten på 33 prosent er om noe forsiktig regnet.
Slik er tallene regnet ut
Vi har tatt samtlige søknader som faktisk ble sendt inn og gjaldt å samle gjeld fra 2. januar til 31. juli begge år, regnet direkte på rådataen, og publiserer bare aggregerte tall.
Metode
| Ledd | Hva vi gjorde |
|---|---|
| Grunnutvalg | Søknader som ble sendt inn og gjaldt å samle gjeld, med dubletter tatt ut slik søknadssystemet selv har merket dem |
| Periode | 2. januar til 31. juli, begge år |
| Antall | 39 219 søknader i 2025 og 52 297 i 2026, hentet fra de samme 150 000 søknadene som de øvrige sidene våre bygger på |
| Medianer | Regnet blant dem som oppga en plausibel verdi i feltet, med gulv på 100 kroner for gjeld og inkassokrav, 10 000 kroner for inntekt og 100 000 kroner for boligverdi |
| Andeler | Regnet blant dem som svarte på feltet, og nevneren oppgis der den avviker |
| Statistisk test | Fishers eksakte test på andeler, Mann-Whitney på fordelinger og Poisson på antall, alle på fem prosents nivå |
| Personvern | Kun aggregerte tall. Ingen opplysninger om enkeltpersoner er brukt eller kan utledes |
Vi stopper ved juli fordi søknadene fra august 2026 kommer fra et nytt søknadssystem, som verken merker dubletter eller registrerer alder. Januar til juli er den lengste perioden der begge år er målt på samme måte, og vinduet er nøyaktig likt begge år, for hadde den ene perioden vært lengre enn den andre, ville antallet søknader ikke latt seg sammenligne i det hele tatt. Når det gjelder kommunene og fylkene, bygger de tallene på de 38 461 søknadene fra i fjor og 51 633 fra i år som lot seg knytte til en kommune via postnummeret.
Ingen enkeltverdi er publisert noe sted hos oss, og vi oppgir heller ikke det høyeste eller laveste beløpet i en kommune, siden det i praksis ville vært én identifiserbar persons økonomi framfor statistikk.
Skulle du som journalist trenge et bestemt utsnitt, et regneark eller grafikk i deres eget format, ligger kontaktinformasjonen på pressesiden vår.
Ofte stilte spørsmål om forbruksgjeld i Norge
Tallene ble oppdatert 29. oktober 2026 og bygger på søknader sendt inn mellom 2. januar og 31. juli i 2025 og i 2026, hentet fra de samme 150 000 søknadene som de øvrige sidene på samlegjeld.no bygger på. Gjeldstallene for Norge er Gjeldsregisterets tall for september 2026.
Etter september lå den samlede usikrede gjelden i Norge på 178,4 milliarder kroner, ifølge Gjeldsregisteret. Det er 2,9 milliarder mer enn året før, en vekst på 1,7 prosent, og tallet omfatter forbrukslån, kredittkortgjeld og annen gjeld uten sikkerhet.
Det kan vi ikke slå fast, men langt flere ber om hjelp enn før. Vi mottok 52 297 søknader om å samle gjeld fra januar til juli i år, mot 39 219 i samme periode i fjor. Samtidig hadde en mindre andel av dem inkasso da de tok kontakt, 27,2 prosent mot 32,6, og det trekker snarere i retning av at folk handler tidligere enn at flere har havnet i knipe.
Medianalderen har steget fra 39 til 41 år. Andelen under 30 falt fra 24,1 til 17,8 prosent, mens alle gruppene over 40 vokste, og gruppen mellom 40 og 49 mest, fra 21,2 til 24,0 prosent. Gruppen mellom 30 og 39 ligger der den lå.
Det stemmer dårlig med det vi ser. Blant dem som søkte hos oss i år oppga 43,2 prosent at de jobber i privat sektor og 25,6 prosent i offentlig sektor, mens 4,0 prosent var arbeidsledige og 16,9 prosent uføretrygdet. Sju av ti er i lønnet arbeid.
Det har vi ikke godt nok grunnlag for å si noe om, og vi lar det derfor stå åpent. Gjeldsbeløpet ble registrert på én måte i fjor og på en annen i år, slik at en sammenligning av de to ville vist en endring i målemetoden snarere enn i økonomien til dem som søker.
Alle 15 fylker hadde vekst, men den var langt fra jevnt fordelt. Finnmark lå øverst med 50,7 prosent og Trøndelag like bak med 44,0, mens Agder og Innlandet lå nederst med henholdsvis 21,5 og 22,5 prosent.
Kilder
- Forbruksgjelden vokser, månedstall for september 2026 (Gjeldsregisteret) – www.gjeldsregisteret.com/blog/post/article-9
- Lønnstakere, jobber og lønn, tabell 11652 (Statistisk sentralbyrå) – www.ssb.no/statbank/table/11652
- Inkassoloven § 9 og § 17 (Lovdata) – lovdata.no/dokument/NL/lov/1988-05-13-26
- Finansielt utsyn og analyser av husholdningenes gjeld (Finanstilsynet) – www.finanstilsynet.no/
Senior Lånerådgiver
✎ Forfatter og fagansvarlig, Samlegjeld
- Master i økonomi og ledelse
- Spesialist på refinansiering og forbrukslån
- Forelest på Høyskolen Kristiania
- Hjulpet over 1 000 kunder i alle mulige situasjoner
Det vi ser er ikke at nordmenn har begynt å skylde mye mer. Gjelden vokser under to prosent. Det som har endret seg, er at langt flere gjør noe med den, og at de gjør det før inkassoen har rukket å komme.